中国卫星互联网产业打开千亿级新蓝海
从“新基建”到“国之重器”,卫星互联网的战略地位正在发生根本性跃升。2026年政府工作报告首次单独明确提出“加快发展卫星互联网”,这绝非偶然。国家发改委主任郑栅洁更将其列为投资规模达千亿甚至万亿级的重大项目。一场关乎未来数字主权和太空经济主导权的竞赛已经鸣枪。然而,面对国际巨头先发优势与技术壁垒,中国卫星互联网产业能否实现从追赶到并跑乃至领跑的跨越?这不仅是技术问题,更是国家战略能力的终极考验。
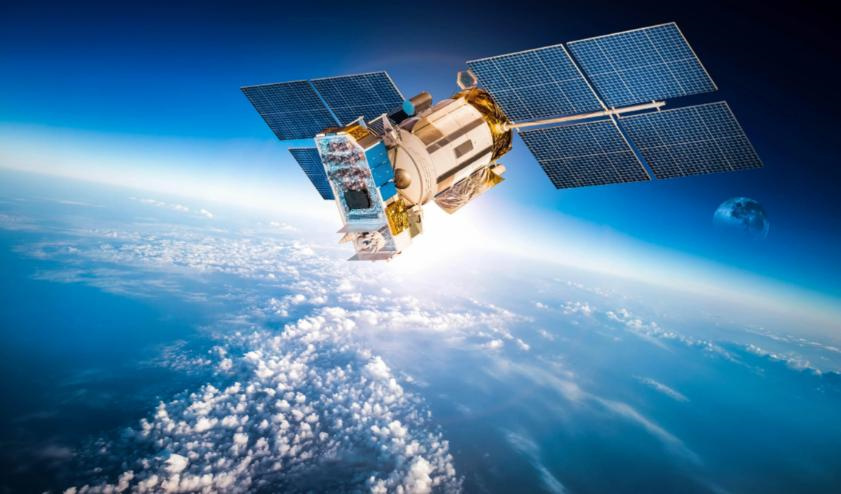
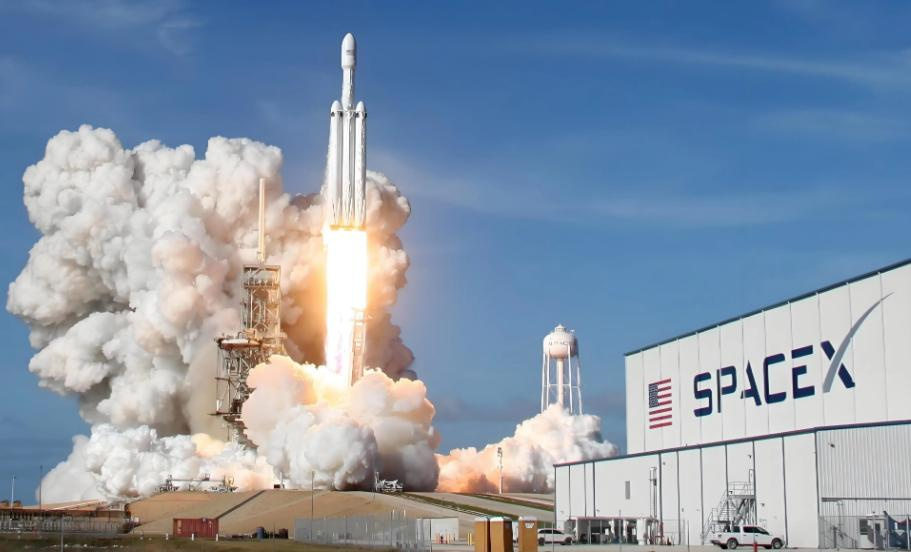
战略紧迫性首先源于频轨资源的“先占永得”规则。太空轨道与频谱如同数字时代的“新大陆”,具有绝对的排他性。国际电信联盟数据显示,美国在轨航天器数量占全球75.94%,而中国仅占9.43%。这种悬殊差距意味着,如果我们不能加速部署,未来将被迫使用次优轨道,甚至受制于人。SpaceX的星链计划已部署超过8400颗卫星,用户突破600万,覆盖150个国家。其最新动向更值得警惕:约1600颗卫星正从550公里轨道下降至480公里,旨在获得更紧密波束和更低延迟。这种技术迭代与轨道优化的组合拳,正在构筑极高的竞争壁垒。
从经济维度看,卫星互联网是培育新质生产力的关键引擎。它绝非简单的通信补充,而是重构全球数字基础设施的基石。中兴通讯高级副总裁苗伟指出,卫星互联网与算力网、地面通信网协同,可催生低空经济等新业态。摩根士丹利预测,到2040年全球太空经济规模将超万亿美元,卫星宽带将占增长的50%至70%。中国2025年卫星互联网产业规模已达454.1亿元,预计2026年将达483亿元。这片千亿级蓝海,正等待勇敢的航海家。
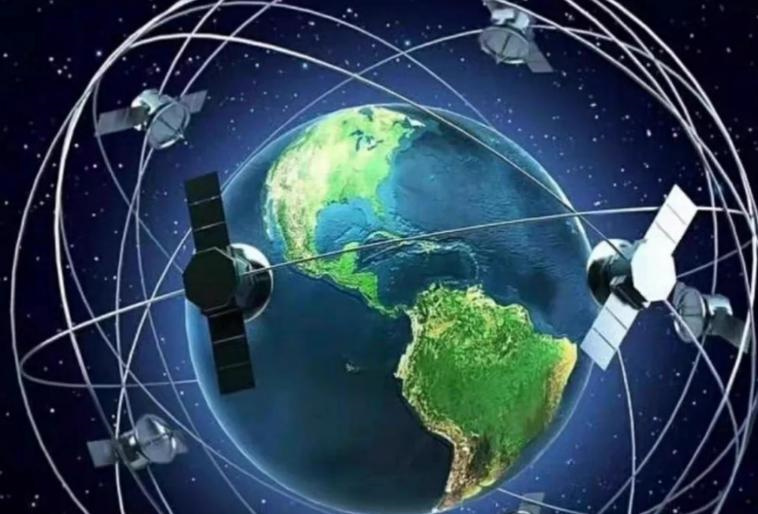
技术突破是产业发展的核心驱动力。我国卫星互联网正经历从“试验验证”向“常态化组网与早期商用”的关键过渡。GW星座作为国家核心工程,计划到2035年部署约1.3万颗卫星。截至2026年3月,中国星网已累计发射卫星超过150颗。但对比星链超过8400颗的在轨规模,差距依然明显。这背后是发射能力与成本的严峻挑战。一箭多星技术成为破局关键。蓝箭航天近期在堆叠压紧释放机构上取得突破,使单次发射携带卫星数量提升3倍以上。然而,可复用火箭技术仍是我们的短板。星河动力、星际荣耀等企业正加紧研发,但距离SpaceX猎鹰9号重复使用20多次的成熟度尚有距离。
卫星制造模式也在发生革命性变化。航天科技五院在天津建设的“星星工厂”,实现了从“一星一策”到批量生产的转型。自动化测试判读工具将工作效率大幅提升,从“连滚带爬”到“从从容容”。这种工业化思维,正是应对万颗级星座需求的必然选择。银河航天已累计发射40余颗自主研制卫星,展现了商业航天的活力。但我们必须清醒认识到,在卫星平台低成本批量制造工艺方面,与国际先进水平仍有差距。
应用生态的构建决定产业最终价值。卫星互联网正在从专业领域向大众消费快速延伸。工信部已启动为期两年的卫星物联网业务商用试验,瞄准海洋渔业、交通物流、低空经济等场景。手机直连卫星成为热点,华为MateX6已支持该技术。预计到2030年,手机直连终端用户将达约1.3亿户,物联网潜在终端数量更达106亿台。这不仅是通信方式的变革,更是连接范式的重构。卫星互联网将填补地面网络无法覆盖的“空白”,让全球三分之一无法上网的人口接入数字世界。

低空经济与卫星互联网的融合尤为值得关注。无人机物流、城市空中交通等新兴业态,高度依赖可靠的低空通信与监管网络。卫星物联网能实现对低空飞行器的全球实时追踪与数据传输。在应急救援场景中,当灾害摧毁地面基站时,卫星通信成为生命线。这种“永不中断”的连接能力,赋予卫星互联网超越商业价值的社会意义。
产业生态的完善需要标准引领。2026年3月16日,全国卫星互联网系统与服务标准化技术委员会正式成立。由中国星网集团担任主任委员单位,三大运营商及华为、中兴等共同参与。标准化是产业规模化发展的前提,能有效破解跨产业协同的技术壁垒。特别是在星地融合、终端互操作等关键环节,统一标准将大幅降低产业成本。这标志着我国卫星互联网建设从各自为战走向协同发展。
资本市场的反应是产业信心的晴雨表。卫星产业指数近期持续上涨,相关ETF成交活跃。通宇通讯与中天宏信签署战略合作,重点服务GW星座等重大项目。这种产融结合的模式,为产业发展注入了强劲动力。但我们必须警惕概念炒作脱离实际进展。卫星互联网是典型的重资产、长周期行业,需要“耐心资本”的支持。设立“航母级”创业投资引导基金,为基础研究和关键技术攻关提供包容性资金环境,已成为行业共识。
国际竞争格局正在重塑。除了SpaceX,欧盟安全连接计划、俄罗斯球体系统等都在加速推进。中国在积极申请轨道资源的同时,更需要思考差异化竞争策略。G60星座(千帆星座)由上海垣信卫星主导,规划约1.5万颗卫星,强调宽窄带融合与手机直连服务。其已与巴西达成合作,挑战SpaceX在拉美的既有优势。这种“农村包围城市”的市场策略,或许能为我们赢得宝贵的发展时间。
技术自主可控是必须跨越的门槛。卫星互联网涉及芯片、天线、软件定义载荷等核心环节。全国政协委员伍爱群指出,要重点攻关低轨卫星互联网星座组网、通感一体化卫星等技术,实现核心元器件自主可控。特别是在星间激光通信、相控阵天线、跳波束资源调度等前沿领域,需要持续投入。只有掌握核心技术,才能避免在关键环节被“卡脖子”。
商业模式创新同样重要。传统航天的高成本模式无法支撑大规模星座运营。必须通过规模化生产降低卫星制造成本,通过火箭回收降低发射成本。SpaceX已将单颗卫星的发射成本降至几十万美元量级。中国商业航天企业需要探索适合自己的降本路径。银河航天首席科学家张世杰强调,要持续提升卫星批产能力。只有成本降到足够低,大众化应用才可能实现。
人才培养与创新体系构建是长期课题。卫星互联网是跨航天、通信、互联网的复合型产业。需要既懂卫星技术又懂互联网运营的复合型人才。高校、科研院所与企业需要深度合作,建立产学研用一体化创新体系。北京邮电大学等高校已设立卫星互联网研究中心,但人才缺口依然巨大。这需要国家在学科设置、人才培养机制上进行系统性改革。
全球合作与竞争需要平衡。卫星互联网天然具有全球属性,需要遵循国际规则开展频率协调。中国在加快自身建设的同时,也应积极参与国际标准制定。通过“一带一路”等平台,推动卫星互联网服务走出去。但在涉及国家安全的核心领域,必须坚持自主可控。这种“开放合作”与“安全可控”的平衡,考验着决策者的智慧。
时间窗口正在收窄。国际电信联盟规定,申报星座需在7年内发射首颗卫星,14年内完成全部部署。这意味着GW星座若要在2035年前完成1.3万颗卫星组网,须在2029年前部署至少1300颗,2032年前达到6500颗。当前在轨卫星数量尚不足星链的1%,发射压力极为紧迫。未来3至5年是我国卫星互联网从“投入期”迈向“回报期”的关键窗口。
产业协同效应亟待加强。卫星互联网不是孤立存在,需要与5G/6G、物联网、人工智能等技术深度融合。工信部指导意见提出,加强卫星通信与工业互联网、车联网、航空机载通信等交叉融合。这种融合将催生全新的应用场景和商业模式。例如,卫星互联网可为自动驾驶提供全域高精度定位增强服务。这种“1+1>2”的协同效应,正是新质生产力的典型特征。
社会认知与接受度需要提升。普通民众对卫星互联网仍感陌生,甚至存在“信号辐射危害”等误解。需要加强科普宣传,让公众理解卫星互联网的价值。同时,隐私保护、太空碎片管理等伦理法律问题也需要提前谋划。产业健康发展离不开良好的社会舆论环境。
投资风险不容忽视。卫星互联网项目投资大、周期长、技术风险高。星座建设可能面临技术路线变更、市场需求变化、国际政策调整等多重不确定性。投资者需要理性看待产业前景,避免盲目跟风。监管部门也应加强引导,防止无序竞争和资源浪费。健康的产业生态需要理性繁荣。
创新文化需要培育。传统航天领域强调可靠性和安全性,创新节奏相对较慢。互联网行业则崇尚快速迭代和试错文化。卫星互联网需要融合两种文化,在确保可靠的前提下加快创新步伐。SpaceX的快速迭代模式值得我们借鉴,但不能简单照搬。需要探索符合中国国情的技术创新路径。
军民融合深度发展。卫星互联网具有天然的军民两用属性。在应急通信、边境巡逻、远海保障等场景,军民需求高度一致。通过军民融合,可以实现资源优化配置,加速技术转化应用。但需要妥善处理保密与开放的关系,在确保国家安全的前提下推动产业发展。
区域布局需要优化。目前卫星互联网产业主要集中在北京、上海、深圳等一线城市。未来应考虑向中西部地区适度转移,利用当地的土地、人才成本优势。海南商业航天发射场的建设,为产业区域布局提供了新选择。合理的区域布局有助于降低整体成本,促进均衡发展。
国际合作空间广阔。尽管存在竞争,但卫星互联网领域的国际合作仍有很大空间。在频率协调、太空交通管理、碎片清除等领域,需要全球协作。中国可以发挥建设性作用,推动建立公平合理的国际太空治理体系。通过合作实现共赢,才是可持续发展的正道。
终极目标是服务人类福祉。卫星互联网的最终价值,在于让信息普惠每个人。无论身处沙漠、海洋还是偏远山村,都能享受高质量的互联网服务。这不仅是商业机会,更是社会责任。中国作为负责任大国,应该为缩小全球数字鸿沟贡献力量。卫星互联网将成为“数字丝绸之路”的重要载体。
展望未来,卫星互联网将深刻改变人类社会。它不仅是通信网络,更是数字世界的神经中枢。通过与人工智能、物联网、区块链等技术的融合,将催生前所未有的创新应用。太空算力、在轨数据处理等新概念正在从科幻走向现实。这场变革的深度和广度,可能超出现有想象。
中国在这场变革中不能缺席。我们有制度优势,能够集中力量办大事。我们有市场优势,庞大的内需为技术创新提供应用场景。我们有人才优势,每年培养大量理工科毕业生。关键在于如何将这些优势转化为胜势。需要政府、企业、科研机构形成合力,共同攻克技术难关,构建产业生态。
路径选择需要智慧。是全面对标星链,还是走差异化路线?是优先服务国内,还是积极拓展海外?这些战略问题需要深入思考。笔者认为,应该采取“双轮驱动”策略:一方面加快GW等国家级星座建设,保障战略安全;另一方面鼓励商业星座创新发展,满足多样化需求。通过竞争合作,激发市场活力。
技术路线需要务实。可复用火箭、一箭多星、星间激光通信等都是必须突破的关键技术。但也要避免盲目追求“高大上”,忽视基础工艺和可靠性。卫星互联网是系统工程,任何一个短板都可能影响整体性能。需要发扬“工匠精神”,把每个环节做扎实。
产业政策需要精准。单纯的补贴和扶持可能扭曲市场信号。更好的方式是创造公平竞争环境,强化知识产权保护,完善标准体系。通过政府采购、示范应用等方式,培育初期市场。让企业在市场竞争中成长壮大,才是可持续的发展模式。
社会参与需要鼓励。卫星互联网不仅是国家工程,也应该成为全民事业。通过科普教育、公众体验、创客活动等形式,提高社会认知度和参与度。特别是要吸引年轻人投身这个充满魅力的领域。只有全社会形成共识,产业发展才能获得持久动力。
历史机遇稍纵即逝。太空竞赛的第二幕已经拉开,卫星互联网是主角之一。中国错过了大航海时代,不能再错过太空时代。这次我们与发达国家站在同一起跑线,甚至在某些领域还有后发优势。关键在于能否把握战略窗口期,实现换道超车。
回望来路,从“两弹一星”到载人航天,中国航天创造了无数奇迹。展望前程,卫星互联网将续写新的辉煌。这不是遥远的梦想,而是正在发生的现实。2026年3月13日,长征八号甲运载火箭将又一组卫星送入太空。每一次发射,都在编织中国的“天网”。这张网将连接万物,赋能千行百业,重塑数字世界。
最终,卫星互联网的价值将超越技术和商业层面。它代表人类对连接的无尽追求,对未知的勇敢探索。在浩瀚宇宙中,每一颗卫星都是人类智慧的结晶。中国卫星互联网的星辰大海,不仅属于中国,也属于全人类。当我们仰望星空,看到的不仅是闪烁的卫星,更是连接未来的希望之光。这场太空征程,注定波澜壮阔,值得全力以赴。
主办单位:
中国科学院空间应用工程与技术中心
北京航空航天大学
中关村科学城管委会
太空制造创新发展联盟联合主办单位:
(持续更新)
中国电子信息产业发展研究院(赛迪研究院)
中国科学院香港创新研究院
中国科学院金属研究所
中国科学院工程热物理研究所
中国科学院宁波材料技术与工程研究所
中国科学院力学研究所
中国科学院微小卫星创新研究院
西安交通大学
中国运载火箭技术研究院
中国空间技术研究院
上海航天技术研究院
中国航天科技集团商业火箭有限公司
天地往返高效运输技术全国重点实验室-
承办单位:
(持续更新)
北京中关村科学城创新发展有限公司
恒兴国际会展集团有限公司协办单位:
(持续更新)
京港学术交流中心
北京星辰道合科技有限公司
北京空应科技发展有限公司 -
 商务合作:徐先生 13681009936
大会注册:郝女士 15001263458
宣传推广:杨女士 13397519521
 传真:010-60565633
官方公众号